
 + 86 18721624519
Ticari ve endüstriyel enerji depolama önümüzdeki yıl büyük bir gelişmeye yol açabilir!
Küresel enerji yapısı geçişinin derinleşmesi ve "çift karbon" hedefiyle birlikte, ticari ve endüstriyel enerji depolama, benzeri görülmemiş gelişim fırsatları sunmaktadır. 2025 yılına kadar küresel endüstriyel ve ticari enerji depolama pazarının patlayıcı bir büyüme göstermesi beklenmektedir; hükümetlerden gelen politika desteği, piyasa arz ve talebi arasındaki artan denge ve önemli karlılık beklentileri, bu sektörü yeni bir dönüm noktasına taşıyacaktır.
İlk olarak, Pazar Büyüklüğü ve Kurulu Kapasite Tahmini
* Piyasa büyüklüğü: Dataintelo'nun raporuna göre, küresel endüstriyel ve ticari enerji depolama pazarı 2023 yılında yaklaşık 15 milyar dolar olacak ve yıllık bileşik büyüme oranı (CAGR) %12.5 ile 2032 yılına kadar 45 milyar dolara ulaşması bekleniyor.
* Kurulu kapasite: TrendForce, yeni enerji depolamasının küresel kurulu kapasitesinin 86 yılında 221 GW/2025 GWh'ye ulaşmasını, 27'ten itibaren yıllık %36/2024 oranında büyümesini ve endüstriyel ve ticari yan enerji depolamasının önemli bir rol oynamasını bekliyor.
* Segmentlere ayrılmış pazar performansı (örneğin, ABD pazarı)
Amerikan Temiz Enerji Konseyi (ACP) ve Wood Mackenzie tarafından ortaklaşa yayınlanan ABD Enerji Depolama Monitörü raporuna göre, ABD enerji depolama pazarı (kamu, dağıtılmış, ticari ve endüstriyel) 15.2 yılında yaklaşık 48.7 GW/2025 GWh yeni kurulum ekleyecek. Bunlardan bazıları:
Kamu hizmetleri tarafı: %22 oranında büyümesi bekleniyor, en yüksek paya sahip olacak;
Dağıtılmış enerji depolama: politika ve teşvik ayarlamaları nedeniyle en değişken;
Ticari ve endüstriyel taraf: Yaklaşık 0.4 GW/0.8 GWh yeni kurulumlarla yıllık bazda yaklaşık %11 artışla güçlü kalmaya devam ediyor.
* Küresel pazar performansı
Wood Mackenzie'nin 2024 2. Çeyrek "Küresel Enerji Depolama Pazarı Görünümü" raporuna göre, 2024 yıl sonu itibarıyla küresel (pompalı depolama hariç) toplam kurulu kapasite 159 GW/358 GWh iken, 2024-2033 yılları arasında bu kapasiteye 926 GW/2.789 GWh daha eklenmesi bekleniyor; küresel enerji depolama, çoklu terabaytlık bir döneme doğru ilerliyor.
Bu veriler, teknolojik olgunluğun artması ve maliyetlerin düşmeye devam etmesiyle birlikte, endüstriyel ve ticari enerji depolama kurulu tabanının önümüzdeki yılda önemli ölçüde artacağını göstermektedir.
İkincisi, çok uluslu uygun üst üste binme
- Birleşik Devletler
* Enflasyon Azaltma Yasası (IRA), yerli imalat ve düşük gelirli toplum projeleri için %30'a kadar yatırım vergisi kredisi (ITC) ve ek teşvikler sağlamaya devam ediyor.
* FERC 841 No'lu Kararı, elektrik piyasalarının enerji depolamaya açılmasını teşvik ediyor ve depolama sektörünün frekans düzenlemesi ve kapasite piyasalarına katılımını teşvik ediyor.
* ABD'de 3.8'ün 3. çeyreğinde 2024 GW yeni enerji depolama kapasitesine ulaşılacak, bu da bir önceki yıla göre %80 artış anlamına geliyor ve yıllık yaklaşık 12 GW kurulumla tüm zamanların en yüksek seviyesine ulaşılacak.
- Çin
* 14. Beş Yıllık Plan, yeni enerji depolamayı temel kalkınma hedefi olarak belirlemiş ve 2025 yılına kadar enerji depolama kurulu gücünün 30 milyon kilovata (GW) ulaşmasını öngörmüştür.
* Enerji depolama sisteminin endüstriyel ve ticari ayağının hızlandırılması için çok illi tarife teşvikleri ve kapasite piyasası oluşturulması.
- Avrupa
* Enerji depolama ve yeni enerjinin sinerjik gelişimine yönelik gereklilikleri güçlendirmek amacıyla AB Yenilenebilir Enerji Direktifi revizyonu (RED II/III).
* Almanya, İngiltere ve diğer ülkeler yeşil hidrojeni devreye alacak, enerji depolama dağıtım ağları, işletmelerin inşaat maliyetlerini düşürmelerine yardımcı olmak için sübvansiyonlar yayıyor.
- Gelişmekte olan ülkeler
* Uluslararası Enerji Ajansı (IEA), küresel temiz enerji yatırımlarının 2.2 yılında 2025 trilyon ABD dolarına ulaşmasını beklerken, bunun yaklaşık 66 milyar ABD dolarının enerji depolamaya yatırılacağını öngörüyor. Bu durum, uluslararası sermayenin enerji depolamanın karlılık beklentilerine olan güvenini ortaya koyuyor.
Politika temettüleri artıyor; endüstriyel ve ticari kullanıcılar, proje uygulanabilirliğini ve yatırım getirisini önemli ölçüde iyileştirmek için birden fazla teşvik alabilirler.
Üçüncüsü, arz fazlası mı, arz eksikliği mi?
* Arz tarafı: Pil üretim kapasitesinin genişlemesiyle (Çin, Güney Kore ve Avrupa'daki pil fabrikaları faaliyete geçmeye devam ediyor), enerji depolama sistemlerinin maliyeti 780'te kWh başına 2013 ABD dolarından 139'te kWh başına 2023 ABD dolarına düştü; bu da %80'den fazla bir düşüşü temsil ediyor.
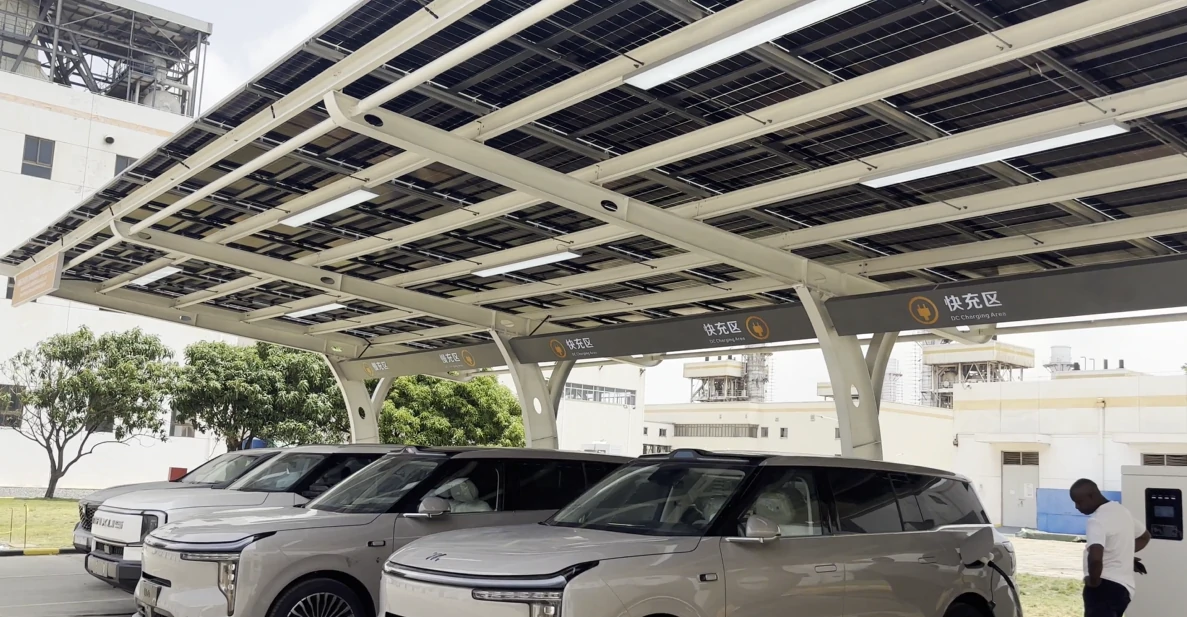
* Talep tarafı: Endüstriyel ve ticari güç tüketimi tarafı, özellikle üretim tesisleri, veri merkezleri, şarj istasyonları ve diğer yüksek enerji tüketim senaryolarında, giderek artan tepe ve vadi elektrik fiyat farkı, talep ücreti ve güç sınırı değerlendirme baskısıyla karşı karşıyadır. Enerji depolama talebi artmıştır.
* Şebeke dayanıklılığı ihtiyaçları: Yeni enerji kaynaklarının yüksek oranda yaygınlaşması, daha karmaşık şebeke düzenlemelerine yol açmaktadır; endüstriyel ve ticari enerji depolama sistemleri, elektrik şebekesi üzerindeki baskıyı hafifletmek için "yerinde frekans düzenlemesi", "uç yedekleme" ve diğer hizmetleri sağlayabilir.
Genel bir bakış açısıyla, maliyet düşürme ve çeşitlenen talebin ortak etkisiyle, arz ve talep tarafları hızla birbirine yaklaşıyor ve piyasa kademeli olarak "arz odaklı"dan "talep odaklı"ya doğru kayıyor.
Dördüncüsü, küresel enerji depolama çeşitlendirilmiş gelir modu
- Tepe ve Vadi Arbitrajı ve Tepe Tıraşlama ve Vadi Doldurma
* İşletmeler, vadi saatlerinde şarj edip, pik saatlerde deşarj yaparak elektrik maliyetinde %15-30 oranında tasarruf sağlayabilirler.
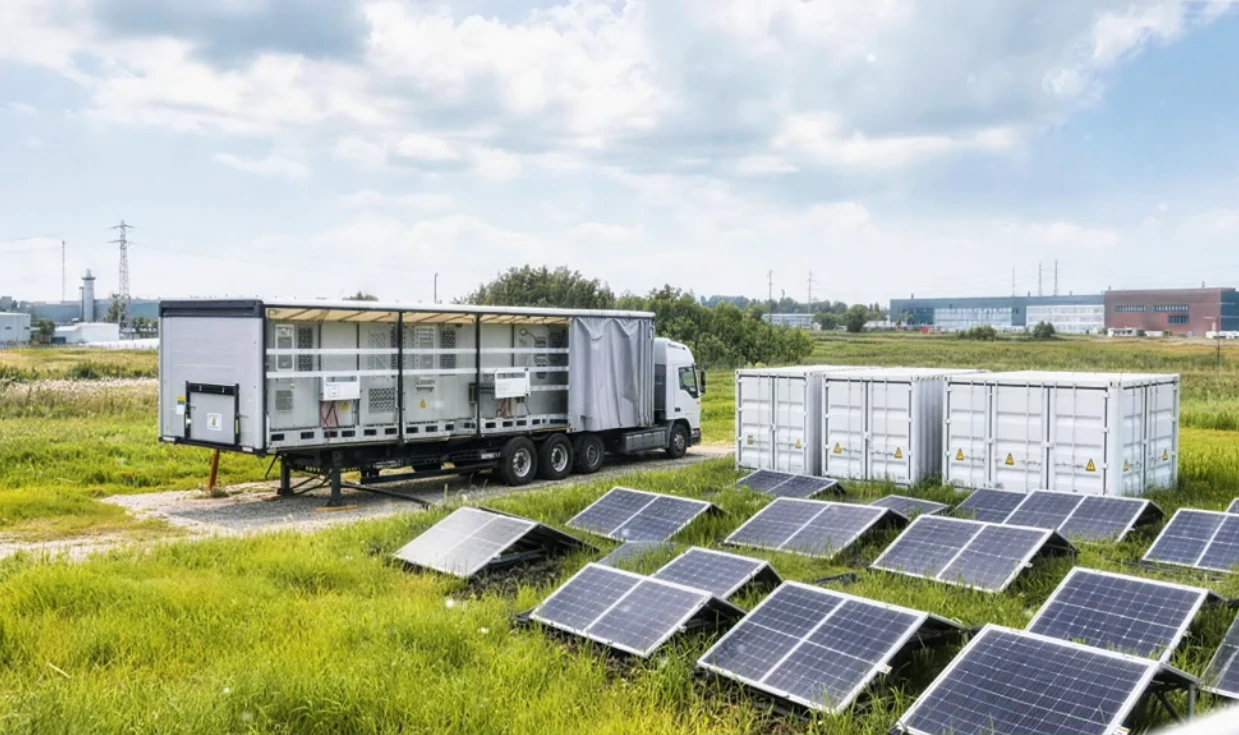
* Fotovoltaik enerji üretimiyle birleştirildiğinde öz tüketim oranı %70'in üzerine çıkmakta, geri ödeme süresi daha da kısalmaktadır.
- Talep yanıtı ve yardımcı hizmetler
* Elektrik piyasasında frekans düzenleme, dönüşümlü bekleme, kara başlatma vb. gibi yardımcı hizmetlere yıllık %2-%5'e varan getiri oranıyla (yerel piyasa kurallarına bağlı olarak) katılım.
* Bazı ülkelerde kapasite pazarı gelirleri toplam gelirlerin %10-20'sini oluşturmaktadır.
- Enerji Yönetim Sözleşmeleri (EMC'ler) ve enerji depolama paylaşımı
* Üçüncü taraf enerji yönetim şirketleri (ESCO'lar), ticari ve endüstriyel müşterilerin "sıfır eşik" kurulumuna ulaşmalarına ve "sıfır yatırım enerji satın alma payı" modeli aracılığıyla sermaye baskısını azaltmalarına yardımcı olur.
* Elektrik piyasasında daha yüksek prim elde etmek için merkezi olmayan endüstriyel ve ticari enerji depolama varlıklarının entegre edildiği Çok Kullanıcılı Sanal Enerji Santrali (VPP) modeli.
- Karbon Piyasası ve Karbon Tahsisatı Ticareti
* Enerji depolama sistemleri, karbon emisyonlarının azaltılması ve yüksek karbonlu enerji alımlarının azaltılması yoluyla karbon kredisi elde edilmesi amacıyla karbon ticaret platformlarına bağlanabilir.
Çeşitlendirilmiş kâr modeli, endüstriyel ve ticari enerji depolama projelerinin sadece maliyet tasarrufu işlevi görmesini değil, aynı zamanda giderek yeni bir kâr büyüme noktası haline gelmesini sağlar.
Endüstriyel ve ticari enerji depolama, "patlama niteliğinde bir gelişme"nin eşiğinde. Politika teşviklerinden, pazar ölçeğine, arz-talep dengesine ve çeşitlendirilmiş karlılığa kadar tüm unsurlar aynı sonuca işaret ediyor: Önümüzdeki yıl, endüstriyel ve ticari enerji depolamanın uygulama alanının hızlanması ve ölçeklenmesi için kritik bir dönem olacak. Enerji depolama ekipmanı üreticileri, enerji hizmet şirketleri ve kurumsal kullanıcılar için, erken planlama ve derinlemesine yerelleştirilmiş çözümler pazar fırsatlarını kazanmanın anahtarı olacaktır.
Son Güncelleme 2025-07-31